英雄联盟职业选手“Ruler”朴载赫卷入股票名义信托等逃税争议
롤 프로게이머 ‘룰러’ 박재혁, 주식 명의신탁 등 탈세 논란
2026.03.31 12:20 UTC+9

人工智能概要
Gen.G旗下选手Ruler朴载赫因涉嫌借名股票与人工成本问题卷入逃税争议,已遭租税审判院驳回审判请求。经纪公司表示相关税款已全额缴清且资产已还原,拳头游戏韩国与韩国电子竞技协会正在关注后续影响。LCK规章规定涉税违法可能面临最高级别处罚,相关事件引发各方对战队与联赛应对的关注。
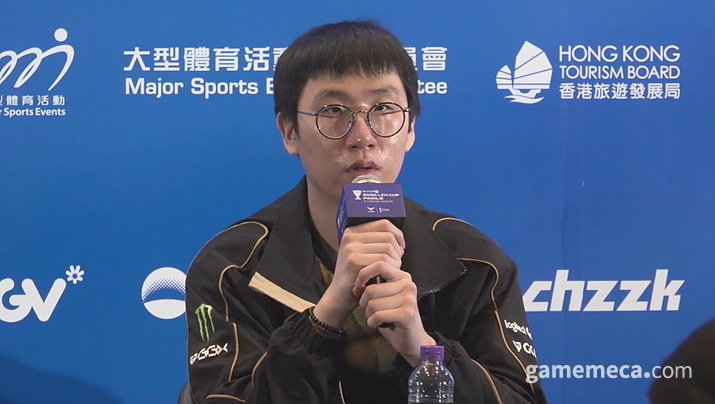
曾以出战国家队、斩获世界大赛冠军及夺得LCK联赛冠军等优异成绩备受瞩目的Gen.G旗下ADC选手“Ruler”朴载赫卷入了逃税争议。此次风波正值联赛将于4月1日开赛之际,引发了各方对联赛及战队层面应对措施的关注。
此次事件于本月26日通过国税法令信息系统登记的判例得到证实。相关判例中虽以匿名职业选手处理,但综合文档中出现的履历等信息,确认其为Gen.G旗下ADC选手“Ruler”朴载赫。文档显示,除2018年至2021年的争议人工成本问题外,在经历一次更正告知后,其在2023年综合所得税申报过程中还被发现有伪报借名股票相关所得的迹象。当时朴载赫选手方面主张国税厅的处分过当,并向租税审判院提起审判请求,但因凭证不足等原因遭到驳回。
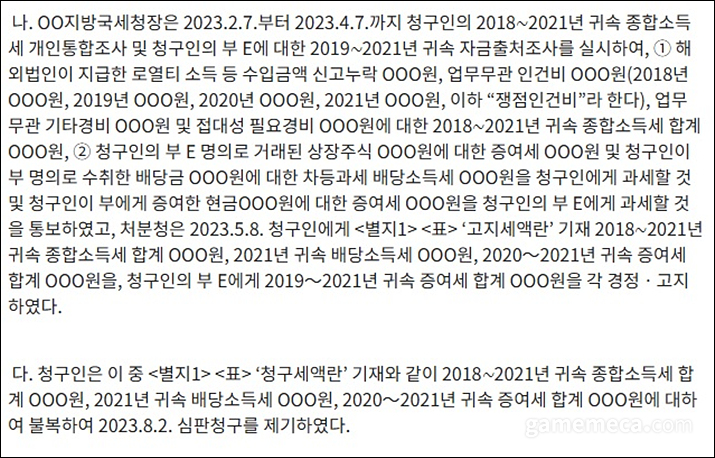
事件的核心在于朴载赫选手与父亲之间的资金往来。朴载赫选手方面主张,曾向父亲支付人工成本,且父亲实际执行了经纪人职责。其解释称,这是为了支援其自未成年时期出道以来繁重的赛程及健康问题等采取的措施。相反,征税当局以职业电竞选手的活动结构为由反驳称,在战队合同约束下进行的合宿生活、参赛、训练、直播及广告等日程大部分由战队管理,因此没有设立单独经纪人的必要性。
租税审判院也认可了这一结构。特别是注意到除父亲外还签订了单独的经纪公司及管理合同,实际合同谈判等主要业务也由该经纪公司负责这一点。此外,还以父亲未随行出席主要海外大赛、自称履行的业务并未显著超出父母通常可提供的支援范围等为由作为依据。
此外,股票名义信托问题也被指出是主要争议焦点。朴载赫选手方面主张父亲仅代为管理资产,并无避税目的,但征税当局表示,根据《继承税及赠与税法》第45条之2,若财产的实际所有者与名义人不符,原则上将被视为赠与。在此情况下,推定具有避税目的,且反驳该推定的责任在纳税人,但判定朴载赫选手方面未能充分对此进行举证。
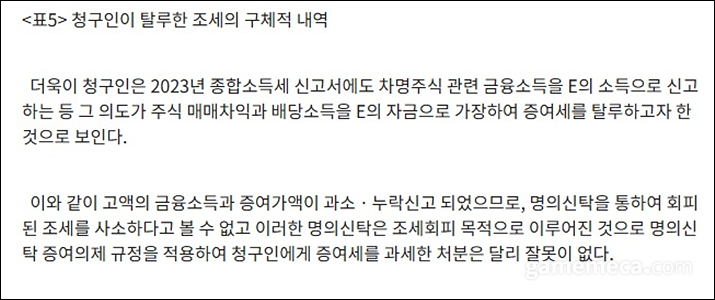
特别是指出,尽管朴载赫选手以本人名义完全可以进行投资及资产管理,但却使用了父亲的名义;由此产生的股息所得和买卖差价并未归属于选手本人,而是申报为了父亲的所得;且相关资金被用于父亲的纳税或个人支出等问题。在此过程中,属于综合课税对象的股息所得和赠与税似乎被同时规避,且其规模也被判定超出了单纯的节税水平。
租税审判院接受了这一事实关系,认为缺乏关于不存在避税目的的客观且充分的举证。特别是将股息所得反复申报为父亲所得的行为,被解释为超出了单纯的资产管理目的。判决书中也明确记载“此类名义信托是以避税为目的进行的”,并驳回了朴载赫选手方面的审判请求。
经纪公司Supergent方面在相关问题浮出水面后,通过官方Instagram表示:“此次事宜是在资产管理过程中因行政不够熟练而产生的税款补缴事件。”并说明称:“虽然没有实际的赠与意图,但因名义信托产生了赠与税,相关税款已全额缴纳完毕。相关资产也已全部还原至选手本人名义。”主办LCK的拳头游戏韩国方面则表态称:“正在内部了解并探讨事实关系。”
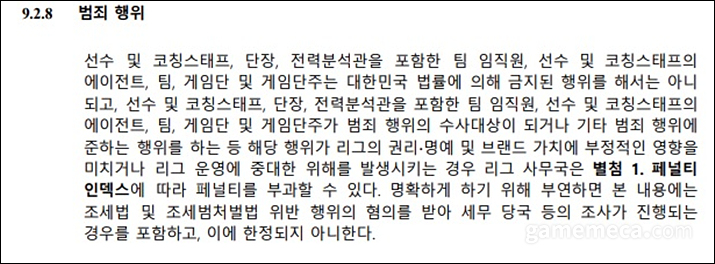
另一方面,根据LCK组委会公开的2026年官方规章集第9章,选手、战队管理层、经纪人、战队及相关人员不得实施韩国法律禁止的行为。若成为调查对象或发生相当于犯罪行为的事项,联赛组委会可根据处罚指数(Penalty Index)施加制裁。其中明确规定,若因涉嫌违反税收法及税收犯处罚法而正在接受税务当局调查,且属于反复且故意违规的情况,则可能适用最高级别的处罚。
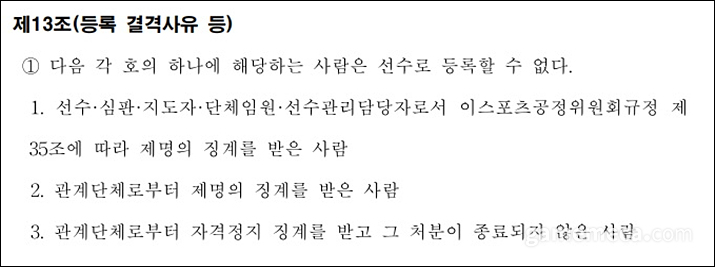
此外,韩国电子竞技协会(KeSPA)也明确规定,因受到相关团体的资格停止处分且该处分尚未结束的人员不得注册为选手。鉴于惩戒事由及对象中包含了损害体育人品格的情况,除了战队和联赛之外,相关团体将采取何种措施也备受各方瞩目。
국가대표 출전 및 세계 대회 수상, LCK 리그 우승 등 뛰어난 성적으로 주목을 받아온 젠지 소속 원거리 딜러 선수 ‘룰러’ 박재혁에게 탈세 논란이 발생했다. 이번 사태는 오는 4월 1일 리그 개막을 앞둔 상황에서 불거진 것으로, 리그 및 팀 차원의 대응에 관심이 쏠리고 있다.
이번 사태는 지난 26일, 국세법령정보시스템에 등록된 판례를 통해 확인됐다. 해당 판례에서는 익명의 프로게이머로 처리되었으나, 문서에 등장하는 이력 등을 종합한 결과 젠지 소속 원거리 딜러 ‘룰러’ 박재혁 선수로 확인됐다. 문서에 따르면 2018년부터 2021년까지의 쟁점 인건비 문제에 더해, 한 차례 경정고지 이후에도 2023년 종합소득세 신고 과정에서 차명주식 관련 소득을 위장 신고한 정황이 드러났다. 당시 박 선수 측은 국세청의 처분이 과도하다고 주장하며 조세심판원에 심판을 청구했으나, 증빙 부족 등을 이유로 기각됐다.
사건의 핵심은 박 선수와 아버지 간의 금전 거래에 있다. 박 선수 측은 아버지에게 인건비를 지급했고, 아버지가 실질적인 매니저 역할을 수행했다고 주장했다. 미성년자 시절 데뷔 이후 과중한 일정과 건강 문제 등을 지원하기 위한 조치였다는 설명이다. 반면 과세당국은 프로게이머의 활동 구조를 근거로, 구단 계약 아래 이루어지는 합숙생활과 대회 참가, 훈련, 방송, 광고 등의 일정 대부분을 구단이 관리하고 있어 별도의 매니저 필요성이 낮다고 반박했다.
조세심판원 역시 이 같은 구조를 인정했다. 특히 아버지 외에도 별도의 에이전시와 매니지먼트 계약이 체결되어 있었고, 실제 계약 협상 등 주요 업무 역시 해당 에이전시가 담당한 점을 중요하게 봤다. 또한 아버지가 주요 해외 대회에 동행하지 않은 점, 수행했다고 주장한 업무가 부모가 통상적으로 제공할 수 있는 지원 범위를 크게 벗어나지 않는다는 점 등을 근거로 들었다.
더불어 주식 명의신탁 문제도 주요 쟁점으로 지적됐다. 박 선수 측은 아버지가 단순히 자산을 관리했을 뿐 조세회피 목적은 없었다고 주장했지만, 과세당국은 상속세 및 증여세법 제45조의2에 따라 재산의 실질 소유자와 명의자가 다른 경우 원칙적으로 증여로 간주된다고 밝혔다. 이 경우 조세회피 목적이 있는 것으로 추정되며, 이를 반박할 책임은 납세자에게 있으나 박 선수 측은 이를 충분히 입증하지 못한 것으로 판단됐다.
특히 박 선수 본인 명의로도 충분히 투자 및 자산 관리가 가능했음에도 아버지 명의를 사용한 점, 그로 인해 발생한 배당소득과 매매차익이 선수 본인에게 귀속되지 않고 아버지의 소득으로 신고된 점, 그리고 해당 자금이 아버지의 세금 납부나 개인 지출에 사용된 점 등이 문제로 지적됐다. 이 과정에서 종합과세 대상인 배당소득과 증여세가 동시에 회피된 것으로 보이며, 그 규모 역시 단순한 절세 수준을 넘어선 것으로 판단됐다.
조세심판원은 이러한 사실관계를 받아들여 조세회피 목적이 없었다는 점에 대한 객관적이고 충분한 증빙이 부족하다고 봤다. 특히 배당소득을 반복적으로 아버지의 소득으로 신고한 행위는 단순한 자산 관리 목적을 넘어선 것으로 해석됐다. 판결문에서도 “이러한 명의신탁은 조세회피 목적으로 이루어진 것”이라고 명시하며 박 선수 측의 심판청구를 기각했다.
에이전시 ‘수퍼전트’ 측은 해당 문제가 가시화된 이후 공식 인스타그램을 통해 “이번 사안은 자산 관리 과정에서 발생한 행정적 미숙으로 인한 세금 부과 건”이라고 밝혔다. 또한 “실질적인 증여 의도는 없었으나 명의신탁으로 인해 증여세가 발생했으며, 해당 세금은 이미 전액 납부를 완료했다. 관련 자산 역시 선수 본인 명의로 모두 환원된 상태”라고 설명했다. LCK를 주관하는 라이엇코리아 측에서는 “내부적으로 사실 관계 파악 및 검토 중이다”라며 입장을 밝혔다.
한편, LCK 사무국이 공개한 2026년 공식 규정집 제9장에 따르면 선수와 팀 임직원, 에이전트, 게임단 및 관계자는 대한민국 법률에 의해 금지된 행위를 해서는 안 된다. 만약 수사 대상이 되거나 범죄 행위에 준하는 사안이 발생할 경우, 리그 사무국은 페널티 인덱스에 따라 제재를 부과할 수 있다. 여기에는 조세법 및 조세범처벌법 위반 혐의로 세무당국의 조사가 진행되는 경우도 포함되며, 반복적이고 고의적인 위반일 경우 최고 수준의 페널티가 적용될 수 있다고 명시되어 있다.
더불어 한국e스포츠협회(KeSPA) 또한 경기인 등록 결격사유로 관계단체로부터 자격정지 징계를 받고 그 처분이 종료되지 않은 사람은 선수로 등록할 수 없다고 명시했다. 더불어 징계 사유 및 대상에 스포츠인으로서의 품위를 훼손하는 경우가 포함된 만큼, 팀 및 리그 외에도 관련 단체에서의 조치에도 귀추가 주목되는 상황이다.
这则新闻由人工智能翻译。

致力于游戏与文字创作。 viina@gamemeca.com
推荐新闻
媒体合作伙伴

GAMEMECA社交媒体

 GAMEMECA GLOBAL SITE