《石器时代:养育》与《七大罪:起源》成果显现,Netmarble第一季度营业利润同比上升6.8%
스톤키우기·칠대죄 오리진 성과, 넷마블 1분기 영업익 6.8%↑
2026.05.07 17:54 UTC+9

人工智能概要
Netmarble公布2026年第一季度财报,实现销售额6517亿韩元。随着自有IP销售额增长及手续费减少,营业利润同比增长。公司计划在第二季度起通过多款全球化新作进一步扩大增长势头。

凭借今年第一季度自有IP销售额的增长,Netmarble削减了支付手续费,营业利润较去年增长了6.8%。
Netmarble于7日发布了2026年第一季度财报。本季度Netmarble实现销售额6,517亿韩元,营业利润531亿韩元,当期净利润2,109亿韩元。销售额较去年同期增长4.5%,营业利润和当期净利润分别增长6.8%和163.0%。
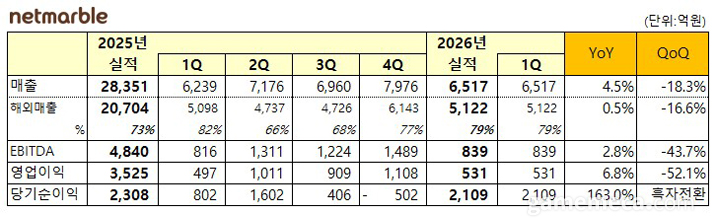
第一季度,随着3月份推出的《石器时代:养育》、《七大罪:起源》等新作成果的反映,Netmarble取得了高于去年同期的销售额。海外销售额为5,122亿韩元,占总销售额的79%。按地区划分,北美占41%,韩国占21%,欧洲占13%,东南亚占12%,日本占7%,其他占6%。
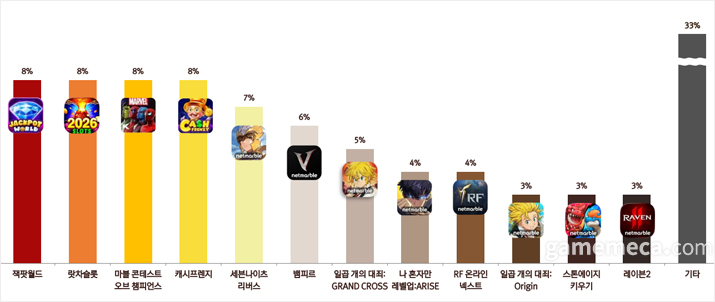
按游戏品类划分,休闲游戏占40%,RPG占37%,MMORPG占16%,其他占7%。销售额排名靠前的游戏有《Jackpot World》8%、《Lotsa Slots》8%、《漫威:超级争霸战》8%、《Cash Frenzy》8%、《七骑士Re:BIRTH》7%、《Vampir》6%。
海外3款社交博彩游戏和北美子公司Kabam的《漫威:超级争霸战》占据了销售额前列,而第一季度新作《石器时代:养育》和《七大罪:起源》的销售额占比均仅为3%。对此,Netmarble CFO Do Ki-wook解释称:“《石器时代:养育》和《七大罪:起源》虽然销售额反映天数较短,但仍旧创下了第一季度3%的销售额占比。”
Netmarble预计,从新作销售额完整反映的第二季度开始,销售额增长势头将全面展开。对于近期推出的《七大罪:起源》和《怪物之旅:星际潜航》,Netmarble代表Kim Byung-gyu表示:“这两款游戏的共同点是面向全球多个国家和地区,在多平台(PC、移动端、主机端)同步上线。由于各个平台的游玩和成长方式存在差异,我们正以主要流入的国家和地区及平台为中心,朝着让玩家能够稳定扎根的方向进行更新。比起初期的销售额最大化,稳健地延续长期的PLC(产品生命周期)对公司而言更有帮助。”
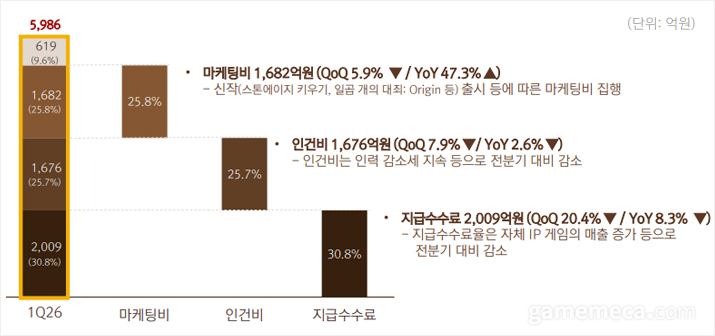
营业费用为5,986亿韩元,较去年同期增加4.2%。由于《石器时代:养育》、《七大罪:起源》等新作上线产生的营销费用支出,营销费用较去年同期上升47.3%,达到1,682亿韩元。相反,支付手续费减少8.3%至2,009亿韩元,自有IP游戏销售额的增长对该结果产生了影响。受人力减少影响,人工成本也较去年同期减少2.6%至1,676亿韩元。
因此,营业利润也较去年同期有所增长。代表Kim Byung-gyu解释称:“2025年第一季度销售额为6,239亿韩元,当时的支付手续费为2,191亿韩元。今年第一季度产生了约6,517亿韩元的销售额,而支付手续费却减少到了2,009亿韩元。在销售额增加的同时手续费反而有所减少,这就是我们所追求的方向性。”
不过他补充道,自有支付的占比比起公司的意愿,会更优先受到外部变量的影响。代表Kim Byung-gyu表示:“比起我们的意愿,有三个优先考虑的变量:平台特性、应用商店手续费政策以及游戏品类。平台与自有支付能够发挥作用的技术土壤具备到什么程度息息相关。我们也深受全球应用商店手续费政策的巨大影响。外界可能不太了解的一个部分是,关于自有支付最让人苦恼的部分是以玩家反应为代表的品类特性。我们并不认为无视这一点、为了提高营业利润而引入它,就会顺理成章地引导玩家使用自有支付。”
最后,当期净利润因2月份处置HYBE股份的影响而有所增加。当时,Netmarble以约3,200亿韩元的价格出售了88万股HYBE股票。
综合来看,关于今年第一季度,代表Kim Byung-gyu表示:“第一季度由于主要新作集中在季度末上线,销售额贡献得到了有限的反映,但销售额和营业利润较去年同期均实现增长,业务的基础体质保持了稳健。以海外销售额占比高达79%的多元化产品矩阵为基础,预计从第二季度开始,新作销售额将全面反映,外形增长和盈利能力改善将双管齐下。”
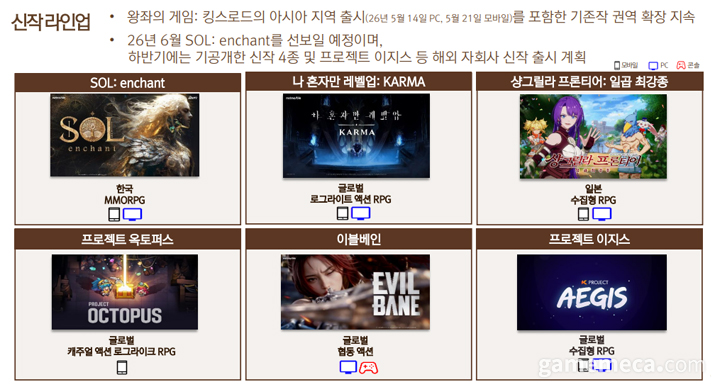
公司还公布了今年的主要上线计划。Netmarble计划5月以《权力的游戏:国王大道》在亚洲地区的上线为开端,6月推出MMORPG新作《Sol: enchant》。下半年计划推出《我独自升级:卡尔玛》、《香格里拉的开拓者:七大最强种》、《项目八爪鱼》、《Evilbane》、《Project Aegis》等5款新作。同时,第二季度将扩大《RF Online Next》的全球服务。
代表Kim Byung-gyu表示:“今年是基于各种品类和全球IP的新作依次上市的重要时期。我们将集中能力,稳定推出具备市场竞争力的新作,并在全球市场上确保可持续的增长动力。”
넷마블이 올해 1분기에 자체 IP 매출 증가를 바탕으로 지급수수료를 줄이며 전년보다 6.8% 늘어난 영업이익을 기록했다.
넷마블은 7일 2026년 1분기 실적을 발표했다. 이번 분기에 넷마블은 매출 6,517억 원, 영업이익 531억 원, 당기순이익 2,109억 원을 달성했다. 매출은 전년 동기보다 4.5% 증가했고, 영업이익과 당기순이익은 각각 6.8%, 163.0% 늘었다.
1분기에 넷마블은 스톤에이지 키우기, 일곱 개의 대죄: 오리진 등 3월에 출시한 신작 성과가 반영되며, 전년 동기보다 높은 매출을 기록했다. 해외 매출은 5,122억원으로 전체 매출 중 79%를 차지했다. 지역별 매출 비중은 북미 41%, 한국 21%, 유럽 13%, 동남아 12%, 일본 7%, 기타 6%다.
장르별 매출 비중은 캐주얼 게임 40%, RPG 37%, MMORPG 16%, 기타 7%다. 상위 매출 게임은 잭팟월드 8%, 랏차슬롯 8%, 마블 콘테스트 오브 챔피언스 8%, 캐시프렌지 8%, 세븐나이츠 리버스 7%, 뱀피르 6%다.
해외 소셜 카지노 3종과 북미 자회사 카밤의 마블 콘테스트 오브 챔피언스 매출 상위를 차지했고, 1분기 신작인 스톤에이지 키우기와 일곱 개의 대죄: 오리진의 매출 비중은 각각 3%에 그쳤다. 이에 대해 넷마블 도기욱 CFO는 "스톤에이지 키우기와 일곱 개의 대죄: 오리진은 매출 반영 일수가 짧았음에도, 1분기 매출 비중의 3%를 기록했다"라고 설명했다.
넷마블은 신작 매출이 온기 반영되는 2분기부터 매출 성장세가 본격화될 것으로 전망했다. 최근 출시한 일곱 개의 대죄: 오리진과 몬길: 스타 다이브에 대해 넷마블 김병규 대표는 "두 게임의 공통점은 글로벌 복수의 국가를 대상으로 멀티플랫폼(PC, 모바일, 콘솔)에 동시 출시했다는 것이다”라며 “플랫폼마다 플레이와 성장 방식에 차이가 있기에 주로 유입되는 국가와 플랫폼을 중심으로 유저들이 안착할 수 있는 방향으로 업데이트하고 있다. 초반 매출 극대화보다 장기 PLC(제품 수명 주기)를 안정적으로 가져가는 것이 회사에 도움이 되는 방향이라 이해한다"라고 말했다.
영업비용은 전년 동기보다 4.2% 증가한 5,986억 원이다. 마케팅비는 스톤에이지 키우기, 일곱 개의 대죄: 오리진 등 신작 출시에 따른 집행으로 전년 동기보다 47.3% 상승한 1,682억 원이다. 반면 지급수수료는 8.3% 감소한 2,009억 원으로, 자체 IP 게임 매출 증가가 영향을 미쳤다. 인건비도 인력 감소에 따라 전년 동기보다 2.6% 줄어든 1,676억 원이다.
이에 따라 영업이익도 전년 동기보다 증가했다. 김병규 대표는 "2025년 1분기 매출이 6,239억 원인데 당시 지급수수료는 2,191억이었다. 올해 1분기에는 6,517억 원 정도의 매출이 발생했는데, 지급수수료는 2,009억 원으로 줄었다. 매출이 늘었음에도 수수료는 다소 줄었고, 이것이 저희가 지향하는 방향성이다"라고 설명했다.
다만 자체 결제 비중은 회사 의지보다 외부 변수를 우선시한다고 덧붙였다. 김병규 대표는 "저희 의지보다 우선시하는 세 가지 변수가 있다. 플랫폼 특성, 마켓 수수료 정책, 게임 장르다. 플랫폼은 자체 결제가 작동할 수 있는 기술적인 토양이 얼마큼 갖춰져 있느냐와 연결된다. 글로벌 마켓 수수료 정책에도 큰 영향을 받고 있다"라며 "외부에서 잘 모르실 수 있는 부분인데 자체 결제에 관련해 가장 크게 고민하는 부분은 유저 반응으로 대변되는 장르적 특성이다. 이를 무시하고 영업이익을 높이기 위해 도입하는 것이 유저들의 자체 결제로 이어진다고 보지 않는다"라고 말했다.
마지막으로 당기순이익은 2월에 하이브 주식 처분 영향으로 증가했다. 당시 넷마블은 하이브 주식 88만 주를 약 3,200억 원에 매각한 바 있다.
종합적으로 올해 1분기에 대해 김병규 대표는 "1분기는 주요 신작 출시가 분기 말에 집중되면서 매출 기여가 제한적으로 반영된 시기였지만, 전년 동기 대비 매출과 영업이익이 모두 성장하며 사업의 기초 체력은 안정적으로 유지됐다"며 "글로벌 매출 비중이 79%에 달하는 다변화된 포트폴리오를 바탕으로, 2분기부터는 신작 매출이 본격 반영되며 외형 성장과 수익성 개선이 함께 나타날 것으로 기대한다"고 밝혔다.
올해 주요 출시 계획도 발표했다. 넷마블은 5월에 왕좌의 게임: 킹스로드 아시아 지역 출시를 시작으로, 6월에는 MMORPG 신작 솔: 인챈트(SOL: enchant)를 선보인다. 하반기에는 나 혼자만 레벨업: 카르마, 샹그릴라 프론티어: 일곱 최강종, 프로젝트 옥토퍼스, 이블베인, 프로젝트 이지스까지 신작 5종을 출시할 계획이다. 아울러 2분기에 RF 온라인 넥스트 글로벌 서비스를 확장한다.
김병규 대표는 "올해는 다양한 장르와 글로벌 IP를 기반 신작이 순차적으로 출시되는 중요한 시기"라며 "시장 경쟁력을 갖춘 신작을 안정적으로 선보이고, 글로벌 시장에서 지속 가능한 성장동력을 확보하는 데 역량을 집중하겠다"고 말했다.
这则新闻由人工智能翻译。
我不要忘记我的初心。一丝不苟,一步一步。 risell@gamemeca.com
推荐新闻
- 4人的英雄与群像剧,火焰纹章:万紫千红
- [今日Steam] 恢复正常的FPS新作War Dogs,同时在线人数突破42万
- 平板电脑首次引入液冷,“红魔 Astra 2”正式发布
- [TGS 26] 迈向全球性活动,东京游戏展 2026 开幕
- 宝可梦总监新作,联动天气的游戏《雨后晴空少女》
- [TGS 26] 二次元新作《Pearl in Blue》举办COSPLAY与脱口秀活动
- [排名分析] ‘轻松且明确’ 蚀之清醒 首次进入第18位
- 荒野乱学中多邻国“Duo”将作为Boss登场
- Valve新型VR设备“Steam Frame”开售,售价142万韩元
- [今日Steam] PC版创世纪战放置养成版,同时在线人数(PCU)突破3万
媒体合作伙伴

GAMEMECA社交媒体