新作で活路を見出したNEXONとNetmarble、3Nの中でNCのみが足踏み
신작으로 활로 찾은 넥슨과 넷마블, 3N 중 엔씨만 주춤
2025.11.11 17:55 UTC+9

AIの概要
第3四半期の実績で明暗が分かれた主要ゲーム会社の動向が明らかになりました。
NEXONとNetmarbleは新規タイトルのヒットにより好調な流れを維持しています。
一方のNCsoftは主力タイトルの不振により『アイオン2』に活路を求めています。
2025年第3四半期までの韓国内主要ゲーム会社の業績が発表された。かつて3Nと呼ばれていたNEXON、Netmarble、NCsoftを比べると、新規タイトルを基盤に打開策を見出しているNEXONとNetmarbleに比べ、NCsoftの場合、第3四半期までの業績自体も低調であり、『アイオン2』がヒットしなければ大きな危機に陥る見通しだ。
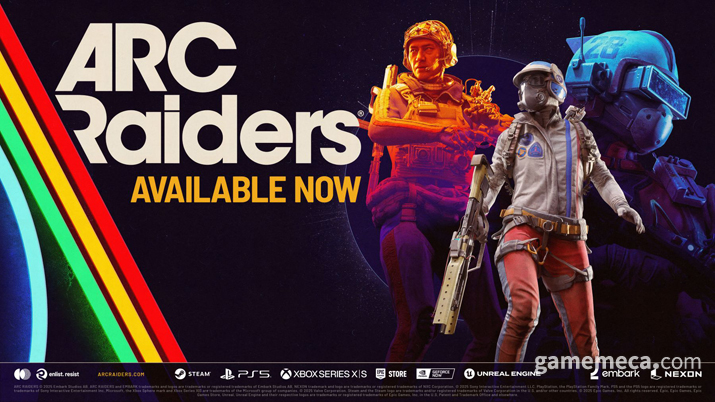
まずNEXONは、第3四半期の業績自体は前年同期より低調であるが、年間ベースでは好業績が予想されている。第3四半期の売上は前年同期より12%、営業利益は27%減少したが、年間累計の予想売上は最大値で算出した場合、前年同期より7.8%増加した4,808億円、営業利益は19.7%増加した1,487億円と見込まれる。特にNEXONは、第4四半期および通期業績について、10月30日に発売した『アークレイダーズ』の成果などを基盤に過去最高益が予想されると言及した。
『アークレイダーズ』は現在、グローバル販売本数400万本を突破した状態だ。韓国内の通常版価格を基準に換算すると、パッケージ販売だけで2,400億ウォン以上の売上を達成したと推算される。韓国内と台湾を代表するアジアを越えて北米とヨーロッパを網羅するグローバル市場で、新規タイトルにより新たな収益源を開拓しようとした試みが、意味のある成果につながったと見ることができる。新たな領域の開拓が売上につながる好循環を作り出したわけだ。
続いてNetmarbleは、第3四半期自体の業績も良く、従来弱点として指摘されていた部分を補完した点が目を引く。Netmarbleの今年の第3四半期の売上は前年同期より7.5%上昇した6,960億ウォンであり、営業利益は38.8%増加した909億ウォンだ。第3四半期の累計で見ると、売上は1.1%増加した2兆375億ウォン、営業利益は33.4%上昇した2,417億ウォンである。
累計ベースで見ると売上の上昇幅は大きくないが、営業利益の増加幅が目を引く。従来はモバイルおよび他社IP活用ゲームの比率が高かったNetmarbleは、売上は高いものの、アプリの手数料とIPロイヤルティが売上の増加に伴って増加する構造であり、営業利益率は低調だった。しかし今年は、自社IPである『RFオンライン 넥스트』、『セブン나이츠 Re:BIRTH』、『ヴァンピール』が売上1位を達成したことがあり、自社PC決済の導入によりアプリ手数料を軽減した。
一方、NCsoftは第3四半期自体はもちろん、第3四半期までの累計業績も前年より低調だ。まず第3四半期の売上は前年同期より10%減少した3,600億ウォンであり、営業損失は75億ウォンだ。続いて第3四半期までの累計では、売上は前年同期より5.65%減った1兆1,027億ウォンであり、営業利益は36.8%減少した129億ウォンにとどまった。特に第3四半期には、これまでNCsoftの業績を牽引してきた『リネージュM』の売上動向が前年同期より33.7%減少したという点が痛手として迫ってくる。
そして、売上大きさが大幅に減った『リネージュM』が現在NCsoftのゲームの中で最も多くの売上を上げているタイトルだ。『リネージュ2M』、『リネージュW』などは400億ウォン台を維持中だが、『THRONE AND LIBERTY』、『호연』などその後に発売されたゲームが業績を支えきれずにいる。
来る11月19日に正式サービスを開始する『アイオン2』の場合、「リネージュ式ビジネスモデルから脱却する」と明らかにしており、メンバーシップやバトルパスなどを中心とした有料商品を構成したため、初期には『リネージュM』レベルの爆発的な成果を期待しにくい。現在の構造を中心に『アイオン2』で反転を成し遂げたいのであれば、発売時に流入したユーザーを長期的に維持するという困難な課題を遂行しなければならない。

【関連記事】
2025년 3분기까지 국내 주요 게임사 실적이 발표됐다. 기존에 3N으로 불리던 넥슨, 넷마블, 엔씨소프트를 살펴보면, 신규 타이틀을 바탕으로 활로를 찾아가는 넥슨과 넷마블에 비해 엔씨소프트의 경우 3분기까지 실적 자체도 저조하고, 아이온2가 흥행하지 못한다면 큰 위기에 빠질 전망이다.
우선 넥슨은 3분기 실적 자체는 전년 동기보다 저조하지만, 연간 기준으로 호실적이 예상되고 있다. 3분기 매출은 전년 동기보다 12%, 영업이익은 27% 줄었으나, 연간 누적 예상 매출은 최대치로 잡았을 때 전년 동기보다 7.8% 증가한 4,808억 엔, 영업이익은 19.7% 증가한 1,487억 엔으로 전망된다. 특히 넥슨은 4분기 및 연간 실적에 대해 10월 30일 출시한 아크 레이더스 성과 등을 바탕으로 최대 실적이 예상된다고 언급했다.
아크 레이더스는 현재 글로벌 판매량 400만 장을 돌파한 상태다. 국내 일반판 가격 기준으로 따지면 패키지 판매만으로 2,400억 원 이상의 매출을 달성한 것으로 추산된다. 국내와 대만으로 대표되는 아시아를 넘어서 북미와 유럽을 아우르는 글로벌 시장에서 신규 타이틀로 새로운 먹거리를 찾아 나선 시도가 의미 있는 성과로 이어졌다고 볼 수 있다. 새 영역 개척이 매출로 이어지는 좋은 흐름을 만들어낸 셈이다.
이어서 넷마블은 3분기 자체의 실적도 좋고, 기존에 약점으로 지적됐던 부분을 보완했다는 점이 눈길을 끈다. 넷마블의 올해 3분기 매출은 전년 동기보다 7.5% 상승한 6,960억 원이며, 영업이익은 38.8% 증가한 909억 원이다. 3분기 누적으로 보면 매출은 1.1% 늘어난 2조 375억 원, 영업이익은 33.4% 상승한 2,417억 원이다.
누적 기준으로 보면 매출 상승은 큰 편이 아니지만, 영업이익의 증가폭이 눈길을 끈다. 기존에 모바일 및 타사 IP 활용 게임 비중이 높았던 넷마블은 매출은 높지만, 앱 수수료와 IP 로열티가 매출 증가에 맞춰 늘어나는 구조로 영업이익률은 저조했다. 그런데 올해는 자체 IP인 RF 온라인 넥스트, 세븐나이츠 리버스, 뱀피르가 매출 1위를 달성한 바 있고, 자체 PC 결제 도입으로 앱 수수료를 경감했다.
반면 엔씨소프트는 3분기 자체는 물론 3분기까지 누적 실적도 전년보다 저조하다. 우선 3분기 매출은 전년 동기보다 10% 감소한 3,600억 원이며, 영업손실은 75억 원이다. 이어서 3분기까지 누적으로는 매출은 전년 동기보다 5.65% 줄어든 1조 1,027억 원이며, 영업이익은 36.8% 감소한 129억 원에 그쳤다. 특히 3분기에는 그간 엔씨소프트 실적을 견인해온 리니지M 매출이 전년 동기보다 33.7% 감소했다는 점이 뼈아프게 다가온다.
그리고 매출이 크게 줄어든 리니지M이 현재 엔씨소프트 게임 중 가장 많은 매출을 내고 있는 타이틀이다. 리니지2M, 리니지W 등은 400억 원대를 유지 중이지만, 쓰론앤리버티, 호연 등 그 이후에 출시된 게임이 실적을 받쳐주지 못하고 있다.
오는 11월 19일 정식 서비스를 시작하는 아이온2의 경우 ‘리니지식 비즈니스 모델을 탈피하겠다’라고 밝혔고, 멤버십과 배틀패스 등을 중심으로 한 유료 상품을 꾸렸기에 초기에는 리니지M 수준의 폭발적인 성과를 기대하기 어렵다. 현재 구조를 중심으로 아이온2로 반전을 이루고 싶다면, 출시 때 유입된 유저를 장기적으로 유지하는 어려운 과제를 수행해야 한다.
[관련기사]
このニュースはAIによって翻訳されました。
初心を忘れないように。一つ一つ入念に。 risell@gamemeca.com
おすすめニュース
最も人気のあるニュース
- 1,500席規模が5分で完売、「DJMAX RESPECT V」のライブが注目を集める
- BLACKPINKのリサがデザインした限定版PS5コントローラーが公開
- Once Human、海洋拡張パック「禁忌の島」10月22日リリース
- [TGS 26] 東京ゲームショウ、台風の影響により1日前倒しで閉幕決定
- 最適化の問題により、『サイレントヒル: タウンフォール』Steamで「賛否両論」
- [TGS 26] ライザに続き、ソフィーのアトリエ AIチャット発表
- スネズナヤのより深い場所へ、「原神」バージョン7.1を覗いてみる
- [TGS 26] レトロな感性がウケた、アストラエ オラティオに日本のゲーマーが好評
- 5つのガールズバンドの新しい物語『バンドリ! Our Notes』24日リリース
- 韓国代表が出場、PUBG MOBILEのアジア大会決勝が間近に
メディアパートナーシップ

ゲームメカSNS

 GAMEMECA GLOBAL SITE