「ストーン育成」「七つの大罪 Origin」の成果、ネットマーブル、第1四半期の営業利益6.8%増
스톤키우기·칠대죄 오리진 성과, 넷마블 1분기 영업익 6.8%↑
2026.05.07 17:54 UTC+9

AIの概要
ネットマブルの2026年第1四半期は、売上高と営業利益が増加しました。
自社IPの売上拡大や支給手数料の減少が、収益性の改善に大きく貢献しました。
第2四半期以降は、グローバル新作の本格展開による持続的な成長が見込まれています。

ネットマブルが今年第1四半期、自社IPの売上増加を基盤に支給手数料を削減し、前年比6.8%増加した営業利益を記録した。
ネットマブルは7日、2026年第1四半期の業績を発表した。当四半期においてネットマブルは売上高6,517億ウォン、営業利益531億ウォン、当期純利益2,109億ウォンを達成した。売上高は前年同期比4.5%増加し、営業利益と当期純利益はそれぞれ6.8%、163.0%増加した。
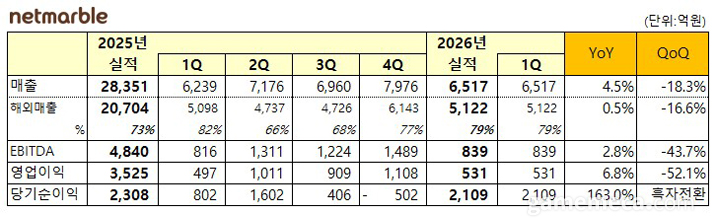
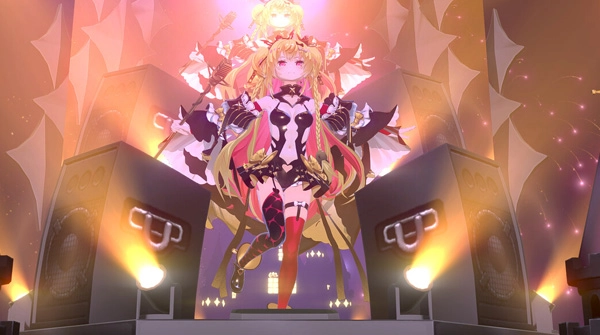
第1四半期にネットマブルは、「ストーンエイジ 育てよう」、「七つの大罪:Origin」など3月にリリースした新作の成果が反映され、前年同期比で高い売上高を記録した。海外売上高は5,122億ウォンで、全体売上高の79%を占めた。地域別売上比率は北米41%、韓国21%、ヨーロッパ13%、東南アジア12%、日本7%、その他6%となっている。
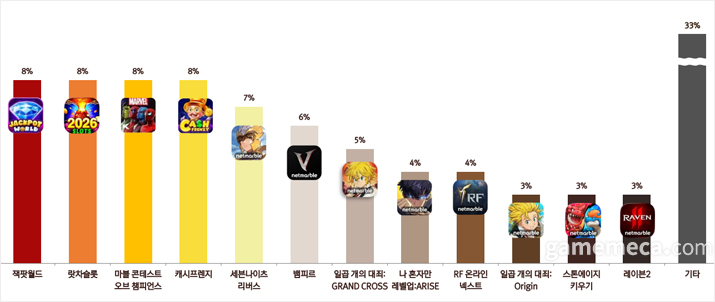
ジャンル別売上比率はカジュアルゲーム40%、RPG 37%、MMORPG 16%、その他7%である。上位売上ゲームは「ジャックポットワールド」8%、ラッチャースロット8%、 「マーベル・コンテスト・オブ・チャンピオンズ」8%、キャッシュフランジ8%、セブンナイツ Re:BIRTH 7%、ヴァンピール6%となっている。
海外ソーシャルカジノ3種と北米子会社ジャバムの「マーベル・コンテスト・オブ・チャンピオンズ」が売上上位を占め、第1四半期の新作である「ストーンエイジ 育てよう」と「七つの大罪:Origin」の売上比率はそれぞれ3%にとどまった。これに関してネットマブルのド・ギウクCFOは、「『ストーンエイジ 育てよう』と『七つの大罪:Origin』は売上反映日数が短かったにもかかわらず、第1四半期の売上比率の3%を記録した」と説明した。
ネットマブルは、新作の売上がフル反映される第2四半期から売上の成長基調が本格化するものと見込んでいる。最近リリースした「七つの大罪:Origin」とモンギル:STAR DIVEについて、ネットマブルのキム・ビョンギュ代表は、「両ゲームの共通点は、グローバル複数の国を対象にマルチプラットフォーム(PC、モバイル、コンソール)へ同時リリースしたということだ」とし、「プラットフォームごとにプレイや成長方式に違いがあるため、主に流入する国やプラットフォームを中心にユーザーが定着できる方向へとアップデートしている。初回の売上最大化よりも長期的なPLC(製品ライフサイクル)を安定的に維持することが会社にとって有益な方向であると理解している」と述べた。
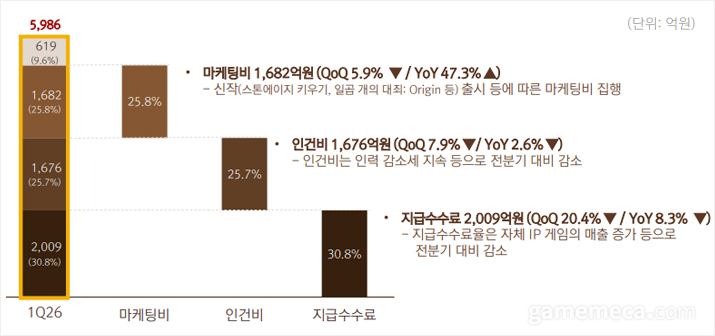
営業費用は前年同期比4.2%増加した5,986億ウォンとなった。マーケティング費は、「ストーンエイジ 育てよう」、「七つの大罪:Origin」など新作リリースに伴う執行により、前年同期比47.3%上昇した1,682億ウォンを記録した。一方、支給手数料は8.3%減少した2,009億ウォンとなり、自社IPゲームの売上増加が影響を与えた。人件費も人員減少に伴い、前年同期比2.6%減少した1,676億ウォンとなった。
これに伴い営業利益も前年同期比で増加した。キム・ビョンギュ代表は、「2025年第1四半期の売上高は6,239億ウォンで、当時は支給手数料が2,191億ウォンだった。今年の第1四半期には6,517億ウォン程度の売上高が発生したが、支給手数料は2,009億ウォンに減少した。売上が増加したにもかかわらず手数料はやや減少しており、これが我々の目指す方向性である」と説明した。
ただし、自社決済の比率は会社の意志よりも外部変数を優先すると付け加えた。キム・ビョンギュ代表は、「我々の意志よりも優先される3つの変数がある。プラットフォームの特性、マーケットの手数料政策、ゲームのジャンルだ。プラットフォームは、自社決済が稼働できる技術的な土壌がどれほど整っているかにつながっている。グローバルマーケットの手数料政策からも大きな影響を受けている」とし、「外部からはあまり知られていないかもしれないが、自社決済に関して最も大きく悩んでいる部分は、ユーザーの反応に代表されるジャンル的特性だ。これを無視して営業利益を高めるために導入することが、ユーザーの自社決済につながるとは考えていない」と述べた。
最後に、当期純利益は2月のHYBE株式処分が影響して増加した。当時ネットマブルは、HYBEの株式88万株を約3,200億ウォンで売却していた。
総合して今年第1四半期についてキム・ビョンギュ代表は、「第1四半期は主要新作のリリースが四半期末に集中し、売上への寄与が限定的に反映された時期だったが、前年同期比で売上高と営業利益がいずれも成長し、事業の基礎体力は安定的に維持された」とし、「グローバル売上比率が79%に達する多様化されたポートフォリオを基盤に、第2四半期からは新作の売上が本格的に反映され、外形成長と収益性の改善が同時に表れるものと期待している」と明らかにした。
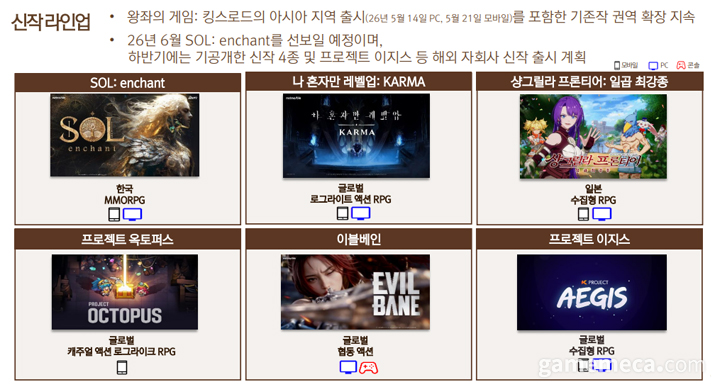
今年の主なリリース計画も発表された。ネットマブルは5月の「ゲーム・オブ・スローンズ:キングスロード」のアジア地域リリースを皮切りに、6月にはMMORPGの新作Sol: enchantを披露する。下半期には「俺だけレベルアップな件:ARISE」、「シャングリラ・フロンティア」、「プロジェクト・オクタパス」、「イビルベイン」、「プロジェクト・イージス」まで新作5種をリリースする計画である。あわせて第2四半期に「RF ONLINE NEXT」のグローバルサービスを拡張する。
キム・ビョンギュ代表は、「今年は多様なジャンルとグローバルIPを基盤とした新作が順次リリースされる重要な時期」とし、「市場競争力を備えた新作を安定的に披露し、グローバル市場における持続可能な成長動力源を確保することに力量を集中させる」と述べた。
넷마블이 올해 1분기에 자체 IP 매출 증가를 바탕으로 지급수수료를 줄이며 전년보다 6.8% 늘어난 영업이익을 기록했다.
넷마블은 7일 2026년 1분기 실적을 발표했다. 이번 분기에 넷마블은 매출 6,517억 원, 영업이익 531억 원, 당기순이익 2,109억 원을 달성했다. 매출은 전년 동기보다 4.5% 증가했고, 영업이익과 당기순이익은 각각 6.8%, 163.0% 늘었다.
1분기에 넷마블은 스톤에이지 키우기, 일곱 개의 대죄: 오리진 등 3월에 출시한 신작 성과가 반영되며, 전년 동기보다 높은 매출을 기록했다. 해외 매출은 5,122억원으로 전체 매출 중 79%를 차지했다. 지역별 매출 비중은 북미 41%, 한국 21%, 유럽 13%, 동남아 12%, 일본 7%, 기타 6%다.
장르별 매출 비중은 캐주얼 게임 40%, RPG 37%, MMORPG 16%, 기타 7%다. 상위 매출 게임은 잭팟월드 8%, 랏차슬롯 8%, 마블 콘테스트 오브 챔피언스 8%, 캐시프렌지 8%, 세븐나이츠 리버스 7%, 뱀피르 6%다.
해외 소셜 카지노 3종과 북미 자회사 카밤의 마블 콘테스트 오브 챔피언스 매출 상위를 차지했고, 1분기 신작인 스톤에이지 키우기와 일곱 개의 대죄: 오리진의 매출 비중은 각각 3%에 그쳤다. 이에 대해 넷마블 도기욱 CFO는 "스톤에이지 키우기와 일곱 개의 대죄: 오리진은 매출 반영 일수가 짧았음에도, 1분기 매출 비중의 3%를 기록했다"라고 설명했다.
넷마블은 신작 매출이 온기 반영되는 2분기부터 매출 성장세가 본격화될 것으로 전망했다. 최근 출시한 일곱 개의 대죄: 오리진과 몬길: 스타 다이브에 대해 넷마블 김병규 대표는 "두 게임의 공통점은 글로벌 복수의 국가를 대상으로 멀티플랫폼(PC, 모바일, 콘솔)에 동시 출시했다는 것이다”라며 “플랫폼마다 플레이와 성장 방식에 차이가 있기에 주로 유입되는 국가와 플랫폼을 중심으로 유저들이 안착할 수 있는 방향으로 업데이트하고 있다. 초반 매출 극대화보다 장기 PLC(제품 수명 주기)를 안정적으로 가져가는 것이 회사에 도움이 되는 방향이라 이해한다"라고 말했다.
영업비용은 전년 동기보다 4.2% 증가한 5,986억 원이다. 마케팅비는 스톤에이지 키우기, 일곱 개의 대죄: 오리진 등 신작 출시에 따른 집행으로 전년 동기보다 47.3% 상승한 1,682억 원이다. 반면 지급수수료는 8.3% 감소한 2,009억 원으로, 자체 IP 게임 매출 증가가 영향을 미쳤다. 인건비도 인력 감소에 따라 전년 동기보다 2.6% 줄어든 1,676억 원이다.
이에 따라 영업이익도 전년 동기보다 증가했다. 김병규 대표는 "2025년 1분기 매출이 6,239억 원인데 당시 지급수수료는 2,191억이었다. 올해 1분기에는 6,517억 원 정도의 매출이 발생했는데, 지급수수료는 2,009억 원으로 줄었다. 매출이 늘었음에도 수수료는 다소 줄었고, 이것이 저희가 지향하는 방향성이다"라고 설명했다.
다만 자체 결제 비중은 회사 의지보다 외부 변수를 우선시한다고 덧붙였다. 김병규 대표는 "저희 의지보다 우선시하는 세 가지 변수가 있다. 플랫폼 특성, 마켓 수수료 정책, 게임 장르다. 플랫폼은 자체 결제가 작동할 수 있는 기술적인 토양이 얼마큼 갖춰져 있느냐와 연결된다. 글로벌 마켓 수수료 정책에도 큰 영향을 받고 있다"라며 "외부에서 잘 모르실 수 있는 부분인데 자체 결제에 관련해 가장 크게 고민하는 부분은 유저 반응으로 대변되는 장르적 특성이다. 이를 무시하고 영업이익을 높이기 위해 도입하는 것이 유저들의 자체 결제로 이어진다고 보지 않는다"라고 말했다.
마지막으로 당기순이익은 2월에 하이브 주식 처분 영향으로 증가했다. 당시 넷마블은 하이브 주식 88만 주를 약 3,200억 원에 매각한 바 있다.
종합적으로 올해 1분기에 대해 김병규 대표는 "1분기는 주요 신작 출시가 분기 말에 집중되면서 매출 기여가 제한적으로 반영된 시기였지만, 전년 동기 대비 매출과 영업이익이 모두 성장하며 사업의 기초 체력은 안정적으로 유지됐다"며 "글로벌 매출 비중이 79%에 달하는 다변화된 포트폴리오를 바탕으로, 2분기부터는 신작 매출이 본격 반영되며 외형 성장과 수익성 개선이 함께 나타날 것으로 기대한다"고 밝혔다.
올해 주요 출시 계획도 발표했다. 넷마블은 5월에 왕좌의 게임: 킹스로드 아시아 지역 출시를 시작으로, 6월에는 MMORPG 신작 솔: 인챈트(SOL: enchant)를 선보인다. 하반기에는 나 혼자만 레벨업: 카르마, 샹그릴라 프론티어: 일곱 최강종, 프로젝트 옥토퍼스, 이블베인, 프로젝트 이지스까지 신작 5종을 출시할 계획이다. 아울러 2분기에 RF 온라인 넥스트 글로벌 서비스를 확장한다.
김병규 대표는 "올해는 다양한 장르와 글로벌 IP를 기반 신작이 순차적으로 출시되는 중요한 시기"라며 "시장 경쟁력을 갖춘 신작을 안정적으로 선보이고, 글로벌 시장에서 지속 가능한 성장동력을 확보하는 데 역량을 집중하겠다"고 말했다.
このニュースはAIによって翻訳されました。
初心を忘れないように。一つ一つ入念に。 risell@gamemeca.com
おすすめニュース
最も人気のあるニュース
- ブロスタにデュオリンゴの「デュオ」がボスとして登場する
- [TGS 26] キム・ヨンハ「パレイドリア、激しさの代わりに心地よさを込めた」
- 4人の英雄と共に繰り広げる群像劇、ファイアーエムブレム 万紫千紅
- [TGS 26] グローバルイベントへ飛躍する、東京ゲームショウ2026開幕
- [TGS 26] 特区庁名刺ケース、アストラエ・オラティオ来場者特典公開
- [本日のSteam] 正常化したFPS新作WAR DOGS、同時接続者数42万人を突破
- [TGS 26] 1周年アップデートを控えたアウタープレイン、単独ブースを予告
- [TGS 26] グラビティ、ラグナロクのコンソールプロジェクトを公開
- グランド・セフト・オートVIのオンラインは最大32人プレイをサポート、訴訟文書で判明
- [TGS 26] アストラエ・オラティオ、レトロな魅力を最大化した感性
メディアパートナーシップ

ゲームメカSNS